El debate sobre la viabilidad del sistema público de pensiones ha irrumpido con fuerza en la campaña electoral que precede a los comicios del 29 de noviembre. Mientras el Ejecutivo defiende que el modelo actual es sostenible y mantiene su compromiso con la revalorización anual según el Índice de Precios al Consumo, voces críticas advierten de que las cifras proyectadas presentan un escenario preocupante para las arcas públicas.
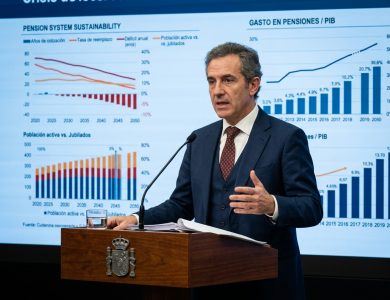
Desde que Pedro Sánchez asumió la Presidencia del Gobierno e impulsó la actualización automática de las pensiones conforme a la inflación —medida que posteriormente quedó reforzada por ley en 2021—, el gasto destinado a estas prestaciones ha experimentado un incremento del 60%. Las previsiones apuntan a que en 2026 esta partida superará los 230.000 millones de euros, una cifra histórica que refleja no solo el efecto de las revalorizaciones, sino también el impacto del envejecimiento demográfico y la jubilación masiva de la generación del baby boom.
Proyecciones alarmantes hasta 2070
El informe Integrass elaborado por el Ministerio de Inclusión, Seguridad Social y Migraciones proyecta que el gasto en pensiones se triplicará de aquí a 2050, alcanzando los 616.563 millones de euros. Más allá de ese horizonte temporal, las estimaciones se tornan aún más inquietantes: para 2070, esta cifra podría superar el billón y medio de euros, concretamente 1,42 billones.
Estos datos plantean interrogantes sobre la capacidad real del sistema para hacer frente a sus compromisos futuros sin recurrir a ajustes estructurales de calado. El progresivo aumento de la esperanza de vida, junto con la disminución de la tasa de natalidad, configura un panorama en el que cada vez menos trabajadores en activo deberán sostener a un número creciente de pensionistas.
Las dudas de la AIReF sobre la metodología oficial
La Autoridad Independiente de Responsabilidad Fiscal ha mostrado reservas respecto a las garantías ofrecidas por el Gobierno. Si bien formalmente la regla de gasto se cumple —manteniéndose por debajo del umbral del 13,3% del Producto Interior Bruto hasta 2050—, el organismo supervisor ha denunciado la existencia de importantes debilidades metodológicas en los cálculos oficiales.
La AIReF critica que este análisis se fundamenta únicamente en un indicador parcial y depende en exceso del crecimiento coyuntural del PIB, así como de estimaciones poco precisas sobre futuros ingresos. Esta aproximación podría generar una falsa sensación de estabilidad que no refleje la realidad financiera del sistema. Además, el ente fiscalizador insiste en que las pensiones no pueden analizarse de manera aislada del resto de las cuentas públicas, especialmente cuando las transferencias del Estado para cubrir el déficit de la Seguridad Social no han dejado de crecer. En 2025, estas aportaciones sumaron casi 48.000 millones de euros.
Reformas insuficientes según los expertos
Aunque en los últimos años se han introducido diversas medidas con el objetivo de reforzar la sostenibilidad del sistema —como el Mecanismo de Equidad Generacional, que incrementa las cotizaciones sociales de empresas y trabajadores, o los incentivos para retrasar la edad de jubilación—, numerosos analistas consideran que estos ajustes resultan insuficientes.
La Fundación de Estudios de Economía Aplicada (Fedea) ha calificado el sistema español de pensiones como «extremadamente generoso» en comparación con otros países de la Organización para la Cooperación y el Desarrollo Económicos. España presenta una de las tasas de reemplazo más elevadas, situándose entre el 70% y el 80%, mientras que la media europea se encuentra en torno al 60%. Este organismo propone una serie de reformas estructurales para garantizar la viabilidad del modelo a largo plazo.
Entre las propuestas de Fedea destaca la ampliación del periodo de cómputo de las pensiones a toda la vida laboral, en lugar de limitarlo a los últimos años, que suelen ser aquellos en los que se perciben los salarios más altos. También sugiere vincular las prestaciones no solo al IPC, sino a un índice que refleje la situación financiera real de la Seguridad Social. Otra de sus recomendaciones clave es la introducción de un sistema de cuentas individuales nocionales, que relacionaría las cotizaciones realizadas con la esperanza de vida del trabajador. Asimismo, reclama impulsar los mecanismos de ahorro complementario privado, tanto individuales como colectivos o de empresa, mediante incentivos fiscales más atractivos.
El debate político y la próxima subida de pensiones
En el contexto preelectoral actual, las principales fuerzas políticas muestran posturas diferentes respecto a la sostenibilidad del sistema. El PSOE mantiene su defensa del modelo vigente y su compromiso con la revalorización conforme al IPC. Por su parte, el Partido Popular, si bien también respalda estas subidas, ha advertido de que el sistema no es sostenible en su configuración actual y ha dejado entrever que implementará reformas si llega al Gobierno. Vox se ha mostrado aún más crítico con la viabilidad del modelo, mientras que las formaciones situadas a la izquierda de los socialistas abogan incluso por ampliar las prestaciones.
En medio de este debate, surge la incertidumbre sobre cuándo se aprobará la próxima actualización de las pensiones. Tanto el presidente Sánchez como el vicepresidente Carlos Cuerpo han asegurado que no debería haber inconvenientes para que esta medida se apruebe incluso con el Gobierno en funciones, después del 29 de noviembre. Fuentes cercanas al Ejecutivo indican que la actualización podría realizarse con el dato adelantado del IPC de noviembre, que se conocerá el 27 de ese mes, permitiendo que el real decreto-ley se apruebe en diciembre y los pensionistas reciban su prestación actualizada ese mismo mes. Entidades como Funcas estiman que las pensiones se incrementarán en torno al 3,6%.
En clave: Por qué importa
La evolución del gasto en pensiones no es una cuestión meramente técnica ni un asunto exclusivo de especialistas en finanzas públicas. Afecta directamente a millones de ciudadanos, tanto a quienes ya perciben estas prestaciones como a las generaciones que deberán financiarlas en el futuro. La tensión entre mantener el poder adquisitivo de los jubilados actuales y garantizar la viabilidad del sistema para las próximas décadas constituye uno de los dilemas más complejos a los que se enfrenta cualquier Gobierno.
Las cifras proyectadas sugieren que, sin reformas de calado, el sistema público español de pensiones enfrentará presiones fiscales cada vez mayores. El envejecimiento demográfico es una tendencia imparable en las sociedades desarrolladas, y España no constituye una excepción. El crecimiento exponencial del gasto previsto para las próximas décadas obligará a tomar decisiones difíciles: aumentar la recaudación mediante mayores cotizaciones o impuestos, reducir las prestaciones futuras, elevar la edad efectiva de jubilación o fomentar el ahorro privado complementario.
El debate político actual refleja la dificultad de abordar este reto con honestidad y valentía en plena campaña electoral. Sin embargo, posponer estas decisiones solo agravará el problema. Los expertos coinciden en que cuanto antes se actúe, menor será el coste de los ajustes necesarios. La ciudadanía merece una información transparente y rigurosa sobre el estado real del sistema y las alternativas disponibles, más allá de los eslóganes electorales.